Atal Pension Yojana 2026: भारत में असंगठित क्षेत्र में काम करने वाले करोड़ों लोगों के पास रिटायरमेंट के बाद कोई फिक्स्ड इनकम नहीं होती। इसी समस्या को हल करने के लिए केंद्र सरकार ने Atal Pension Yojana (APY) शुरू की थी, जो आज भी देश की सबसे भरोसेमंद गारंटीड पेंशन स्कीम में गिनी जाती है। साल 2026 में इस योजना को लेकर कई नई अपडेट्स आई हैं — जैसे स्कीम का एक्सटेंशन, नया रजिस्ट्रेशन फॉर्म और सब्सक्राइबर्स की संख्या में रिकॉर्ड बढ़ोतरी। इस आर्टिकल में हम APY चार्ट, कैलकुलेशन लॉजिक, एलिजिबिलिटी, डॉक्यूमेंट्स, ऑनलाइन अप्लाई प्रोसेस और सभी जरूरी अपडेट्स को विस्तार से कवर कर रहे हैं।
Table of Contents
- Atal Pension Yojana क्या है
- APY 2026 के मुख्य आंकड़े एक नजर में
- Eligibility Criteria — कौन अप्लाई कर सकता है
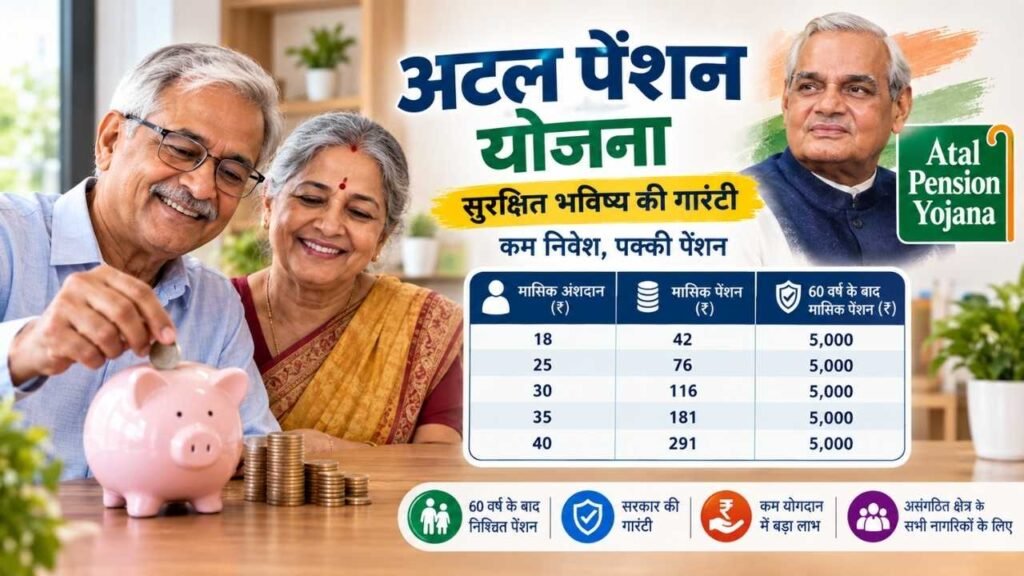
- APY Contribution Chart 2026 (पूरी टेबल)
- APY Calculator कैसे काम करता है
- जरूरी Documents की Checklist
- Online Apply कैसे करें
- Offline Apply कैसे करें (बैंक/पोस्ट ऑफिस)
- Government Co-contribution की सच्चाई
- Tax Benefits — Section 80CCD
- Late Payment Penalty चार्ट
- Pension, Death Benefit और Exit Rules
- Online vs Offline Apply — फर्क समझें
- Pros & Cons
- 2026 के लेटेस्ट अपडेट्स
- Frequently Asked Questions
- Helpline Number और Official Links
- Disclaimer
Atal Pension Yojana क्या है
Atal Pension Yojana भारत सरकार की एक defined-benefit पेंशन स्कीम है, जिसे 9 मई 2015 को घोषित किया गया था और 1 जून 2015 से लागू किया गया। इसे Pension Fund Regulatory and Development Authority यानी PFRDA रेगुलेट करती है, वही संस्था जो National Pension System (NPS) को भी मैनेज करती है। यह स्कीम पहले चल रही Swavalamban Yojana की जगह लाई गई थी।
APY का सीधा-सा मतलब है — आप 18 से 40 साल की उम्र के बीच किसी भी समय जुड़ें, हर महीने एक तय राशि जमा करें, और 60 साल की उम्र पूरी होते ही आपको हर महीने एक फिक्स्ड पेंशन मिलना शुरू हो जाएगी, जो जिंदगी भर मिलती रहेगी। यह स्कीम खासतौर पर उन लोगों के लिए बनाई गई है जिनके पास EPF, NPS (एम्प्लॉयर के जरिए) या किसी और तरह का फॉर्मल रिटायरमेंट कवर नहीं है — जैसे रेहड़ी-पटरी वाले, घरेलू कामगार, गिग वर्कर, छोटे दुकानदार, ड्राइवर और खेतिहर मजदूर।
पेंशन की सबसे बड़ी खासियत यह है कि यह पूरी तरह गारंटीड है। शेयर बाजार ऊपर जाए या नीचे, आपकी पेंशन उतनी ही रहेगी जितनी आपने जॉइनिंग के समय चुनी थी। अगर स्कीम का इन्वेस्टमेंट रिटर्न कम भी रहता है, तो भी सरकार तय पेंशन देने की गारंटी लेती है।
APY 2026 के मुख्य आंकड़े एक नजर में
| पैरामीटर | जानकारी |
|---|---|
| स्कीम शुरू होने की तारीख | 1 जून 2015 |
| रेगुलेटर | PFRDA (Pension Fund Regulatory and Development Authority) |
| एंट्री एज | 18 से 40 वर्ष |
| पेंशन शुरू होने की उम्र | 60 वर्ष |
| पेंशन स्लैब | 1,000 / 2,000 / 3,000 / 4,000 / 5,000 रुपये प्रति माह |
| न्यूनतम मासिक कंट्रीब्यूशन | 42 रुपये (18 साल की उम्र, 1,000 रुपये पेंशन के लिए) |
| अधिकतम मासिक कंट्रीब्यूशन | 1,454 रुपये (40 साल की उम्र, 5,000 रुपये पेंशन के लिए) |
| स्कीम एक्सटेंशन | FY 2030-31 तक (21 जनवरी 2026 को कैबिनेट अप्रूवल) |
| कुल सब्सक्राइबर्स | 9 करोड़ से ज्यादा (21 अप्रैल 2026 तक) |
| FY 2025-26 में नए सब्सक्राइबर | 1.35 करोड़ से ज्यादा — अब तक का सबसे ऊंचा आंकड़ा |
यह डेटा दिखाता है कि APY सिर्फ कागजी स्कीम नहीं है, बल्कि इसे अपनाने वाले लोगों की संख्या लगातार बढ़ रही है, खासकर पिछले एक साल में।
Eligibility Criteria — कौन अप्लाई कर सकता है
APY में अप्लाई करने से पहले यह जरूर चेक कर लें कि आप इन शर्तों को पूरा करते हैं या नहीं।
- आवेदक भारत का नागरिक होना चाहिए
- उम्र 18 से 40 वर्ष के बीच होनी चाहिए — 40वें जन्मदिन के बाद अप्लाई नहीं कर सकते
- बैंक या पोस्ट ऑफिस में एक्टिव सेविंग्स अकाउंट होना जरूरी है
- अकाउंट Aadhaar और मोबाइल नंबर से लिंक होना चाहिए
- 1 अक्टूबर 2022 से यह नियम लागू है कि जो व्यक्ति इनकम टैक्स पेयर है या पहले कभी रहा है, वह APY जॉइन नहीं कर सकता
- नाबालिग व्यक्ति APY अकाउंट नहीं खोल सकता
- NRI भी बाकी शर्तें पूरी करने पर APY जॉइन कर सकते हैं, हालांकि स्कीम सिर्फ भारतीय नागरिकों के लिए ही खुली है
अगर कोई व्यक्ति गलत जानकारी देकर अप्लाई करता है और बाद में पता चलता है कि वह इनकम टैक्स पेयर था, तो उसका अकाउंट बंद कर दिया जाएगा और सिर्फ जमा राशि वापस की जाएगी।
APY Contribution Chart 2026 (पूरी टेबल)
नीचे दी गई टेबल में हर उम्र के हिसाब से मासिक कंट्रीब्यूशन दिखाया गया है, ताकि आप अपनी उम्र के हिसाब से सही अमाउंट समझ सकें। यह चार्ट PFRDA के आधिकारिक APY contribution schedule पर आधारित है।
| Joining Age | 1,000 पेंशन | 2,000 पेंशन | 3,000 पेंशन | 4,000 पेंशन | 5,000 पेंशन |
|---|---|---|---|---|---|
| 18 | 42 | 84 | 126 | 168 | 210 |
| 19 | 46 | 92 | 138 | 183 | 228 |
| 20 | 50 | 100 | 150 | 198 | 248 |
| 21 | 54 | 108 | 162 | 215 | 269 |
| 22 | 59 | 117 | 177 | 234 | 292 |
| 23 | 64 | 127 | 192 | 254 | 318 |
| 24 | 70 | 139 | 208 | 277 | 346 |
| 25 | 76 | 151 | 226 | 301 | 376 |
| 26 | 82 | 164 | 246 | 327 | 409 |
| 27 | 90 | 178 | 268 | 356 | 446 |
| 28 | 97 | 194 | 292 | 388 | 485 |
| 29 | 106 | 212 | 318 | 423 | 529 |
| 30 | 116 | 231 | 347 | 462 | 577 |
| 31 | 126 | 252 | 379 | 504 | 630 |
| 32 | 138 | 276 | 414 | 551 | 689 |
| 33 | 151 | 302 | 453 | 602 | 752 |
| 34 | 165 | 330 | 495 | 659 | 824 |
| 35 | 181 | 362 | 543 | 722 | 902 |
| 36 | 198 | 396 | 594 | 792 | 990 |
| 37 | 218 | 436 | 654 | 870 | 1,087 |
| 38 | 240 | 480 | 720 | 957 | 1,196 |
| 39 | 264 | 528 | 792 | 1,054 | 1,318 |
| 40 | 291 | 582 | 873 | 1,164 | 1,454 |
सभी राशियां रुपये प्रति माह में हैं और मासिक कंट्रीब्यूशन को दर्शाती हैं।
टिप: अगर आप मासिक की जगह तिमाही (quarterly) या छमाही (half-yearly) कंट्रीब्यूशन करना चाहते हैं, तो यह विकल्प भी बैंक के जरिए उपलब्ध है। तिमाही अमाउंट लगभग मासिक अमाउंट का तीन गुना और छमाही अमाउंट लगभग छह गुना होता है, इसका सटीक आंकड़ा आपका बैंक APY फॉर्म भरते समय बता देगा।
नॉमिनी को मिलने वाली Corpus Amount
अगर सब्सक्राइबर और उसके स्पाउस दोनों की मृत्यु 60 साल की उम्र के बाद हो जाती है, तो जमा हुई पूरी corpus राशि नॉमिनी को एकमुश्त वापस कर दी जाती है। यह राशि पेंशन स्लैब के हिसाब से तय है, उम्र के हिसाब से नहीं बदलती।
| पेंशन स्लैब (प्रति माह) | नॉमिनी को मिलने वाली Corpus |
|---|---|
| 1,000 रुपये | लगभग 1.7 लाख रुपये |
| 2,000 रुपये | लगभग 3.4 लाख रुपये |
| 3,000 रुपये | लगभग 5.1 लाख रुपये |
| 4,000 रुपये | लगभग 6.8 लाख रुपये |
| 5,000 रुपये | लगभग 8.5 लाख रुपये |
APY Calculator कैसे काम करता है
बहुत से लोग “APY calculator” सर्च करते हैं ताकि यह पता चल सके कि उनकी उम्र और चुनी हुई पेंशन के हिसाब से कितना कंट्रीब्यूशन देना होगा। असल में यह कैलकुलेटर कोई जटिल फॉर्मूला नहीं है, बल्कि ऊपर दी गई official contribution chart पर ही आधारित होता है। इसे इस्तेमाल करने का तरीका बेहद आसान है:
- सबसे पहले अपनी मौजूदा उम्र नोट करें (18 से 40 के बीच)
- फिर तय करें कि 60 साल की उम्र के बाद आपको कितनी पेंशन चाहिए — 1,000, 2,000, 3,000, 4,000 या 5,000 रुपये प्रति माह
- ऊपर दी गई टेबल में अपनी उम्र वाली रो में जाएं
- वहां अपने चुने हुए पेंशन स्लैब के नीचे लिखा नंबर ही आपका मासिक कंट्रीब्यूशन है
उदाहरण से समझें
मान लीजिए एक 24 साल की व्यक्ति को 60 की उम्र के बाद 3,000 रुपये मासिक पेंशन चाहिए। टेबल के अनुसार उसे हर महीने 208 रुपये जमा करने होंगे, यानी 36 साल तक कुल मिलाकर करीब 89,856 रुपये जमा होंगे। बदले में उसे 60 की उम्र से जिंदगी भर 3,000 रुपये महीना पेंशन मिलती रहेगी, और उसकी मृत्यु के बाद यही पेंशन उसके पति/पत्नी को मिलेगी।
इसी तरह अगर कोई 35 साल की उम्र में जुड़ता है और 5,000 रुपये पेंशन चाहता है, तो उसे 902 रुपये मासिक कंट्रीब्यूशन देना होगा, जबकि 20 साल की उम्र में जुड़ने वाले को इसी पेंशन के लिए सिर्फ 248 रुपये देने होते हैं। इसी से समझा जा सकता है कि APY में जितनी जल्दी जुड़ेंगे, उतना कम कंट्रीब्यूशन देना होगा।
सलाह: अपनी असली उम्र और सही टारगेट पेंशन तय करने के बाद ही टेबल से नंबर पढ़ें, क्योंकि गलत रो चुनने पर कंट्रीब्यूशन की गलत गणना हो सकती है।
जरूरी Documents की Checklist
APY अकाउंट खोलने के लिए ज्यादा कागजी काम नहीं करना पड़ता क्योंकि KYC आपके पहले से मौजूद बैंक/पोस्ट ऑफिस सेविंग अकाउंट से ही ले ली जाती है।
- सेविंग्स बैंक अकाउंट या पोस्ट ऑफिस सेविंग्स अकाउंट (auto-debit के लिए)
- Aadhaar नंबर या Aadhaar authentication
- रजिस्टर्ड मोबाइल नंबर (OTP वेरिफिकेशन के लिए)
- उम्र प्रमाण पत्र — यह आमतौर पर बैंक अकाउंट या Aadhaar से ही वेरिफाई हो जाता है
- नॉमिनी की जानकारी (नाम, संबंध, उम्र)
- 1 अक्टूबर 2025 से लागू नए रजिस्ट्रेशन फॉर्म में FATCA/CRS सेल्फ-डिक्लेरेशन भी देना अनिवार्य है
Online Apply कैसे करें
APY में ऑनलाइन जुड़ने का प्रोसेस अब काफी सिंपल हो चुका है। नीचे स्टेप-बाय-स्टेप तरीका दिया गया है:
- eNPS पोर्टल पर जाएं — नेशनल पेंशन सिस्टम की CRA (Central Recordkeeping Agency) वेबसाइट पर जाएं और “Atal Pension Yojana” विकल्प चुनें
- बैंक/नेट बैंकिंग से लॉगिन करें — कई बैंक अपनी नेट बैंकिंग या मोबाइल ऐप से भी सीधे APY जॉइन करने की सुविधा देते हैं
- पर्सनल डिटेल्स भरें — नाम, जन्मतिथि, पता जैसी जानकारी दर्ज करें
- पेंशन स्लैब चुनें — 1,000 से 5,000 रुपये में से अपनी पसंद की मासिक पेंशन चुनें
- नॉमिनी डिटेल्स भरें — नॉमिनी का नाम, उम्र और सब्सक्राइबर से रिश्ता दर्ज करें
- Aadhaar OTP से वेरिफाई करें — सिस्टम आपको eSign के लिए NSDL/Protean की तरफ रीडायरेक्ट करेगा, जहां Aadhaar OTP डालकर वेरिफिकेशन पूरा करना होगा
- कन्फर्मेशन प्राप्त करें — वेरिफिकेशन पूरा होते ही आपका APY अकाउंट सफलतापूर्वक रजिस्टर हो जाएगा और आपको PRAN (Permanent Retirement Account Number) मिल जाएगा
Offline Apply कैसे करें (बैंक/पोस्ट ऑफिस)
जिन लोगों को ऑनलाइन प्रोसेस मुश्किल लगता है, वे बैंक या पोस्ट ऑफिस जाकर भी आसानी से APY जॉइन कर सकते हैं।
- जिस बैंक/पोस्ट ऑफिस में आपका सेविंग्स अकाउंट है, वहां जाएं
- अक्टूबर 2025 के बाद जारी हुआ नया APY रजिस्ट्रेशन फॉर्म भरें (पुराना फॉर्म अब स्वीकार नहीं किया जाता)
- Aadhaar की फोटोकॉपी और मोबाइल नंबर जमा करें
- पसंदीदा पेंशन अमाउंट और कंट्रीब्यूशन फ्रीक्वेंसी (मासिक/तिमाही/छमाही) चुनें
- फॉर्म जमा करने के बाद बैंक/पोस्ट ऑफिस आपके अकाउंट से auto-debit मैंडेट सेट कर देगा
- रजिस्ट्रेशन कन्फर्म होने पर आपके रजिस्टर्ड मोबाइल नंबर पर SMS के जरिए सूचना मिल जाएगी
Government Co-contribution की सच्चाई
APY को लेकर एक कन्फ्यूजन बहुत आम है — “क्या सरकार भी मेरे कंट्रीब्यूशन में हिस्सा डालती है?” इसका सही जवाब समझना जरूरी है ताकि गलत उम्मीद न बने।
PFRDA के आधिकारिक रिकॉर्ड के अनुसार, सरकार की तरफ से 50 प्रतिशत कंट्रीब्यूशन (अधिकतम 1,000 रुपये प्रति वर्ष) सिर्फ उन्हीं सब्सक्राइबर्स को दिया गया था जो 31 दिसंबर 2015 तक स्कीम से जुड़े थे, और यह सुविधा सिर्फ 5 साल (वित्त वर्ष 2015-16 से 2019-20) के लिए ही थी। यह विंडो अब बंद हो चुकी है।
इसका मतलब यह है कि अगर आप 2026 में नए सिरे से APY जॉइन कर रहे हैं, तो सरकार की तरफ से कोई अतिरिक्त कंट्रीब्यूशन नहीं जुड़ेगा — आपकी पूरी राशि आपकी अपनी ही होगी। कुछ थर्ड-पार्टी वेबसाइट्स अब भी “गवर्नमेंट को-कंट्रीब्यूशन” का जिक्र करती हैं, लेकिन नए सब्सक्राइबर्स के लिए यह सुविधा उपलब्ध नहीं है। सही और ताजा स्थिति जानने के लिए आवेदन से पहले अपने बैंक या PFRDA के आधिकारिक पोर्टल पर जरूर कन्फर्म करें।
Tax Benefits — Section 80CCD
APY में जमा किया गया कंट्रीब्यूशन इनकम टैक्स एक्ट के तहत टैक्स छूट के लिए योग्य है।
- Section 80CCD के तहत APY कंट्रीब्यूशन को Section 80C की 1.5 लाख रुपये की सालाना सीमा में शामिल करके टैक्स छूट क्लेम की जा सकती है
- यह छूट पुरानी टैक्स रिजीम (old tax regime) चुनने वाले टैक्सपेयर्स के लिए लागू होती है
- चूंकि 1 अक्टूबर 2022 से इनकम टैक्स पेयर व्यक्ति APY में नया अकाउंट नहीं खोल सकते, इसलिए यह टैक्स बेनिफिट सिर्फ उन पुराने सब्सक्राइबर्स पर लागू होता है जो टैक्स छूट के दायरे में बाद में आए हों — सटीक कर सलाह के लिए किसी टैक्स एक्सपर्ट या इनकम टैक्स विभाग की वेबसाइट से जरूर सलाह लें
Late Payment Penalty चार्ट
अगर आपके लिंक्ड सेविंग्स अकाउंट में auto-debit की तारीख पर पर्याप्त बैलेंस नहीं रहता, तो पेनल्टी लगती है। यह पेनल्टी भी आपके कंट्रीब्यूशन अमाउंट के हिसाब से तय होती है।
| मासिक कंट्रीब्यूशन | पेनल्टी प्रति माह |
|---|---|
| 100 रुपये तक | 1 रुपया |
| 101 से 500 रुपये | 2 रुपये |
| 501 से 1,000 रुपये | 5 रुपये |
| 1,001 रुपये से ज्यादा | 10 रुपये |
अगर लगातार पेमेंट मिस होता रहे, तो अकाउंट की स्थिति इस तरह बदलती जाती है:
- 6 महीने तक कंट्रीब्यूशन न आने पर अकाउंट फ्रीज हो जाता है
- 12 महीने तक कंट्रीब्यूशन न आने पर अकाउंट डिएक्टिवेट हो जाता है
- लंबे समय तक कंट्रीब्यूशन न आने पर अकाउंट पूरी तरह बंद कर दिया जाता है और जमा राशि वापस कर दी जाती है
इसलिए सलाह दी जाती है कि हर महीने सैलरी/इनकम आने के दिन ही अपने लिंक्ड अकाउंट में पर्याप्त बैलेंस रखें ताकि auto-debit बिना रुकावट चलता रहे।
Pension, Death Benefit और Exit Rules
APY में पेंशन और एग्जिट को लेकर नियम काफी स्पष्ट हैं।
- सब्सक्राइबर को 60 साल की उम्र पूरी होते ही चुनी हुई पेंशन मिलना शुरू हो जाती है
- सब्सक्राइबर की मृत्यु होने पर उतनी ही पेंशन उसके पति/पत्नी को जिंदगी भर मिलती रहती है
- अगर सब्सक्राइबर और उनके स्पाउस दोनों की मृत्यु हो जाती है, तो जमा हुई पूरी corpus राशि नॉमिनी को एकमुश्त दे दी जाती है
- APY में सामान्य परिस्थितियों में partial withdrawal यानी आंशिक निकासी की अनुमति नहीं है
- सिर्फ गंभीर बीमारी (terminal illness) की स्थिति में या 60 साल से पहले वॉलंटरी एग्जिट की अनुमति है, लेकिन ऐसे में सब्सक्राइबर को सरकार का को-कंट्रीब्यूशन और उस पर मिला ब्याज छोड़ना पड़ता है (अगर वह लागू हो)
- 60 साल की उम्र से पहले स्कीम को सामान्य तरीके से बंद नहीं किया जा सकता
Online vs Offline Apply — फर्क समझें
| पहलू | Online (eNPS/बैंक ऐप) | Offline (बैंक/पोस्ट ऑफिस ब्रांच) |
|---|---|---|
| समय | कुछ ही मिनट में पूरा | ब्रांच विजिट जरूरी, थोड़ा समय लगता है |
| डॉक्यूमेंट सबमिशन | Aadhaar OTP से डिजिटल वेरिफिकेशन | फिजिकल फॉर्म और फोटोकॉपी जमा करनी होती है |
| सुविधा | जिन्हें नेट बैंकिंग/मोबाइल ऐप की जानकारी है, उनके लिए आसान | जिन्हें डिजिटल प्रोसेस में दिक्कत हो, उनके लिए बेहतर |
| सहायता | खुद से पूरा प्रोसेस करना होता है | बैंक/पोस्ट ऑफिस स्टाफ मदद कर देते हैं |
दोनों तरीकों से मिलने वाले बेनिफिट्स और नियम बिल्कुल एक जैसे हैं, फर्क सिर्फ जॉइनिंग के तरीके में है।
Pros & Cons
| Pros (फायदे) | Cons (सीमाएं) |
|---|---|
| सरकार की गारंटी वाली फिक्स्ड पेंशन | इनकम टैक्स पेयर जॉइन नहीं कर सकते |
| बहुत कम मासिक कंट्रीब्यूशन से शुरुआत संभव | पेंशन अमाउंट महंगाई के हिसाब से नहीं बढ़ता |
| स्पाउस को भी पेंशन जारी रहती है | 60 साल से पहले पैसा निकालना लगभग नामुमकिन |
| नॉमिनी को कॉर्पस वापस मिलता है | अधिकतम पेंशन सिर्फ 5,000 रुपये तक सीमित |
| ऑनलाइन और ऑफलाइन दोनों तरीके से आसान जॉइनिंग | देर से जॉइन करने पर कंट्रीब्यूशन काफी बढ़ जाता है |
2026 के लेटेस्ट अपडेट्स
- स्कीम एक्सटेंशन: 21 जनवरी 2026 को केंद्रीय मंत्रिमंडल (Union Cabinet) ने APY को वित्त वर्ष 2030-31 तक बढ़ाने की मंजूरी दी, जिससे मौजूदा और आने वाले सभी सब्सक्राइबर्स को लंबे समय तक स्कीम जारी रहने की निश्चितता मिली है
- रिकॉर्ड ग्रोथ: 21 अप्रैल 2026 तक APY के कुल सब्सक्राइबर्स की संख्या 9 करोड़ के पार पहुंच चुकी थी, और वित्त वर्ष 2025-26 में 1.35 करोड़ से ज्यादा नए सब्सक्राइबर जुड़े, जो अब तक का सबसे ऊंचा सालाना आंकड़ा है
- नया रजिस्ट्रेशन फॉर्म: 1 अक्टूबर 2025 से नए सब्सक्राइबर सिर्फ PFRDA के अपडेटेड APY फॉर्म पर ही रजिस्टर किए जा रहे हैं, जिसमें FATCA/CRS सेल्फ-डिक्लेरेशन देना अनिवार्य है
- पोर्टल माइग्रेशन: eNPS/APY से जुड़ी सेवाएं धीरे-धीरे enps.nsdl.com से नए Protean CRA पोर्टल पर शिफ्ट हो रही हैं
Frequently Asked Questions
APY में जुड़ने की न्यूनतम और अधिकतम उम्र क्या है? न्यूनतम उम्र 18 वर्ष और अधिकतम उम्र 40 वर्ष है। 40वें जन्मदिन के बाद अप्लाई नहीं किया जा सकता।
क्या इनकम टैक्स भरने वाला व्यक्ति APY जॉइन कर सकता है? 1 अक्टूबर 2022 से यह नियम है कि जो व्यक्ति इनकम टैक्स पेयर है या पहले कभी रहा है, वह नया APY अकाउंट नहीं खोल सकता।
पेंशन कब से मिलना शुरू होती है? सब्सक्राइबर के 60 साल पूरे होते ही पेंशन शुरू हो जाती है।
अगर मैं समय पर कंट्रीब्यूशन नहीं दे पाया तो क्या होगा? आपके कंट्रीब्यूशन स्लैब के हिसाब से 1 से 10 रुपये तक मासिक पेनल्टी लगेगी, और लगातार पेमेंट न होने पर अकाउंट फ्रीज या डिएक्टिवेट हो सकता है।
क्या मैं बाद में अपनी पेंशन राशि बदल सकता हूं? हां, सामान्यतः साल में एक बार अपने बैंक के जरिए पेंशन स्लैब बढ़ाई या घटाई जा सकती है।
क्या NRI भी APY जॉइन कर सकते हैं? हां, बाकी एलिजिबिलिटी शर्तें पूरी करने पर NRI भी जॉइन कर सकते हैं, लेकिन स्कीम सिर्फ भारतीय नागरिकों के लिए ही उपलब्ध है।
Helpline Number और Official Links
- टोल-फ्री हेल्पलाइन: 1800-110-069
- आधिकारिक स्कीम पोर्टल: myscheme.gov.in पर “Atal Pension Yojana” सर्च करें
- PFRDA आधिकारिक वेबसाइट: pfrda.org.in
- eNPS/APY रजिस्ट्रेशन पोर्टल: enps.nsdl.com (जल्द ही Protean CRA के नए पोर्टल पर माइग्रेट हो रहा है)
अगर हेल्पलाइन नंबर या पोर्टल लिंक में कोई बदलाव हो, तो कृपया अपने बैंक या PFRDA की आधिकारिक वेबसाइट से नवीनतम जानकारी जरूर कन्फर्म करें।
Disclaimer
यह जानकारी PFRDA और अन्य आधिकारिक/विश्वसनीय स्रोतों पर आधारित है, फिर भी योजना के नियम, चार्ट और पोर्टल लिंक समय-समय पर बदल सकते हैं। आवेदन से पहले कृपया अपने बैंक, पोस्ट ऑफिस या PFRDA की आधिकारिक वेबसाइट पर लेटेस्ट डिटेल्स जरूर चेक करें।
Last Updated: 28 September 2026