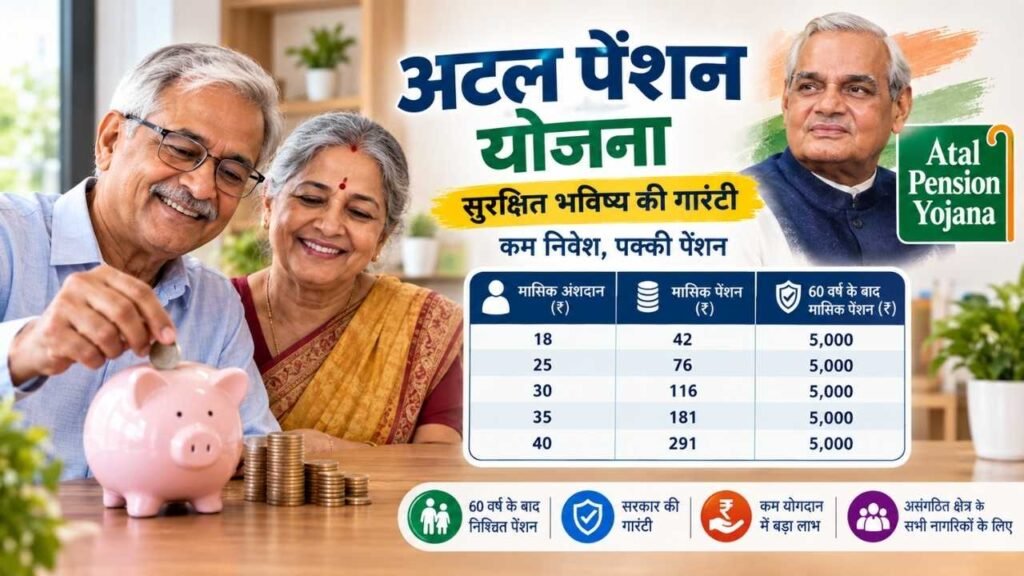
Atal Pension Yojana 2026-27: सोचिए, 60 साल की उम्र में आपके हाथ थक चुके हैं, दुकान बेटे संभाल रहे हैं और महीने की पहली तारीख को आपके खाते में कोई पक्की रकम नहीं आती। दवाई, राशन और बिजली का बिल तब सबसे भारी लगता है, जब कमाई का कोई तय रास्ता न बचे। अटल पेंशन योजना (APY) इसी एक डर का जवाब है। आज महज ₹42 से ₹291 मासिक से शुरू होकर यह योजना बुढ़ापे में ₹1,000 से ₹5,000 तक की गारंटीशुदा मासिक पेंशन दे सकती है।
लेकिन सोशल मीडिया पर इस योजना को लेकर कई आधी अधूरी बातें घूम रही हैं। कोई कहता है कि सरकार हर महीने ₹5,000 खाते में डाल देगी, तो कोई कहता है कि हर कोई जुड़ सकता है। सच इन दोनों के बीच कहीं है। इस गाइड में आप पात्रता, किस्त की पूरी तालिका, जुर्माने के नियम, आवेदन का तरीका और उन गलतियों के बारे में पढ़ेंगे, जो लोग अक्सर कर बैठते हैं।
योजना की कहानी: शुरुआत से 2030 31 तक
अटल पेंशन योजना केंद्र सरकार की स्वैच्छिक पेंशन योजना है। इसे 9 मई 2015 को शुरू किया गया और नामांकन 1 जून 2015 से चालू हुए। मकसद साफ था कि मजदूर, दुकानदार, ड्राइवर, घरेलू कामगार और खेती से जुड़े लोगों जैसे असंगठित क्षेत्र के कामगारों को भी बुढ़ापे में नियमित आमदनी मिले। सरकारी नौकरी वालों को पेंशन की व्यवस्था पहले से मिलती रही है, लेकिन करोड़ों कामगार इससे बाहर थे।
जनवरी 2026 में केंद्रीय कैबिनेट ने योजना को वित्त वर्ष 2030 31 तक जारी रखने की मंजूरी दी। साथ में प्रचार, जागरूकता और गैप फंडिंग के लिए सरकारी सहयोग भी बढ़ाया गया। सरकार के अनुसार 19 जनवरी 2026 तक 8.66 करोड़ से ज्यादा लोग इससे जुड़ चुके थे।
| बिंदु | विवरण |
|---|---|
| योजना का नाम | अटल पेंशन योजना (Atal Pension Yojana) |
| संक्षिप्त नाम | APY |
| शुरुआत | 9 मई 2015 (नामांकन 1 जून 2015 से) |
| योजना का स्वरूप | स्वैच्छिक, अंशदान आधारित पेंशन |
| पेंशन शुरू होने की उम्र | 60 वर्ष |
| गारंटीशुदा मासिक पेंशन | ₹1,000, ₹2,000, ₹3,000, ₹4,000 या ₹5,000 |
| कुल नामांकन | 8.66 करोड़ से अधिक (19 जनवरी 2026 तक) |
| योजना की मंजूर अवधि | वित्त वर्ष 2030 31 तक |
APY असल में काम कैसे करती है
तरीका सीधा है। आप 60 साल की उम्र तक हर महीने (या तिमाही, छमाही) एक तय किस्त भरते हैं। आपकी उम्र और चुनी हुई पेंशन के हिसाब से यह किस्त पहले से तय रहती है। 60 साल के होते ही चुनी हुई पेंशन शुरू हो जाती है और जीवनभर मिलती है। निवेश पर बाजार में कितना भी उतार चढ़ाव आए, आपकी पेंशन की न्यूनतम राशि गारंटीशुदा रहती है, क्योंकि सरकार गैप फंडिंग का सहयोग देती है।
| चरण | क्या होता है |
|---|---|
| 18 से 40 की उम्र | आप खाता खोलकर पेंशन राशि और किस्त की आवृत्ति चुनते हैं |
| 60 की उम्र तक | बचत खाते से ऑटो डेबिट के जरिए किस्त कटती है |
| 60 की उम्र के बाद | चुनी गई मासिक पेंशन मिलनी शुरू होती है |
| सदस्य के बाद | जीवनसाथी को वही पेंशन, फिर नॉमिनी को कोष |
योजना कौन चलाता है
योजना का संचालन पेंशन फंड नियामक एवं विकास प्राधिकरण (PFRDA) करता है, जो राष्ट्रीय पेंशन प्रणाली (NPS) के ढांचे के तहत इसे चलाता है। आपका सीधा संपर्क बैंक या डाकघर से रहता है, जिसे APY Service Provider कहा जाता है।
| संस्था | भूमिका |
|---|---|
| केंद्र सरकार | योजना की मंजूरी, प्रचार और गैप फंडिंग का सहयोग |
| PFRDA | नियम बनाना, निगरानी और संचालन |
| बैंक या डाकघर (APY SP) | खाता खोलना, ऑटो डेबिट, शिकायत और बदलाव के फॉर्म |
| NSDL CRA | रिकॉर्ड रखना, PRAN, स्टेटमेंट और SMS अलर्ट |
| NPS Trust | पेंशन फंड से जुड़ी जानकारी |
कौन जुड़ सकता है: पात्रता की पूरी तस्वीर
| शर्त | नियम |
|---|---|
| नागरिकता | भारतीय नागरिक |
| उम्र | 18 से 40 वर्ष |
| बैंक खाता | बचत बैंक खाता या डाकघर बचत खाता |
| आयकरदाता | 1 अक्टूबर 2022 से जो व्यक्ति आयकरदाता है या रहा है, वह नया खाता नहीं खोल सकता |
| नाबालिग | खाता नहीं खुल सकता |
| 40 वर्ष से अधिक | नया खाता नहीं खुल सकता |
| खातों की संख्या | एक व्यक्ति का केवल एक APY खाता |
| पुराने सदस्य | 30 सितंबर 2022 तक जुड़े सदस्य बाद में आयकरदाता बनने पर भी सदस्यता जारी रख सकते हैं |
एक बात ध्यान रखें कि योजना का फोकस असंगठित क्षेत्र पर है, लेकिन पात्रता किसी एक पेशे तक सीमित नहीं है। उम्र, बचत खाता और आयकरदाता स्थिति ही असली कसौटी हैं। परिवार के हर पात्र सदस्य, जैसे पति और पत्नी, अपना अलग खाता खोल सकते हैं। इससे परिवार को दो पेंशन मिल सकती हैं।
जुड़ने से पहले ये शर्तें जरूर जांचें
| जरूरत | क्यों जरूरी है |
|---|---|
| खाते में पर्याप्त बैलेंस | योगदान ऑटो डेबिट से कटता है, बैलेंस कम होने पर जुर्माना लगता है |
| नॉमिनी की जानकारी | नॉमिनी विवरण भरना जरूरी है |
| जीवनसाथी की जानकारी | मृत्यु के बाद पेंशन जीवनसाथी को मिलती है |
| कम से कम 20 साल का योगदान | 40 की उम्र में जुड़ने वाले को भी 60 तक 20 साल देने होते हैं |
| योगदान की आवृत्ति | मासिक, तिमाही या छमाही में से एक चुनना होता है |
| मोबाइल नंबर | SMS अलर्ट और खाते की अपडेट के लिए |
पेंशन राशि और आपकी जेब का गणित
APY में पेंशन चुनी गई राशि के हिसाब से तय होती है और योगदान आपकी उम्र पर निर्भर करता है। जितनी जल्दी जुड़ेंगे, उतनी कम किस्त देनी होगी और उतने ज्यादा साल का समय मिलेगा।
मासिक योगदान तालिका (₹ में)
| जुड़ने की उम्र | योगदान के साल | ₹1,000 पेंशन | ₹2,000 पेंशन | ₹3,000 पेंशन | ₹4,000 पेंशन | ₹5,000 पेंशन |
|---|---|---|---|---|---|---|
| 18 | 42 | 42 | 84 | 126 | 168 | 210 |
| 20 | 40 | 50 | 100 | 150 | 198 | 248 |
| 25 | 35 | 76 | 151 | 226 | 301 | 376 |
| 30 | 30 | 116 | 231 | 347 | 462 | 577 |
| 35 | 25 | 181 | 362 | 543 | 722 | 902 |
| 40 | 20 | 291 | 582 | 873 | 1,164 | 1,454 |
ये आंकड़े बैंकों द्वारा प्रकाशित आधिकारिक सूचक तालिका के हैं। 19, 21 से 24, 26 से 29 जैसी बीच की उम्र की किस्त बैंक की पूरी तालिका में देखें।
₹5,000 पेंशन के लिए कुल जमा राशि का हिसाब
यह सिर्फ सरल गणना है, जिसमें मासिक किस्त को 12 और योगदान के सालों से गुणा किया गया है।
| जुड़ने की उम्र | मासिक किस्त | योगदान के साल | कुल जमा (लगभग) | एक साल की पेंशन |
|---|---|---|---|---|
| 18 | ₹210 | 42 | ₹1,05,840 | ₹60,000 |
| 30 | ₹577 | 30 | ₹2,07,720 | ₹60,000 |
| 40 | ₹1,454 | 20 | ₹3,48,960 | ₹60,000 |
18 की उम्र में जुड़ने वाले की कुल जमा रकम लगभग पौने दो साल की पेंशन के बराबर होती है, जबकि 40 की उम्र वाले की करीब पौने छह साल की पेंशन के बराबर। इसलिए देर करना सीधे जेब पर भारी पड़ता है।
तीन आम उदाहरण
| स्थिति | मासिक किस्त | कुल जमा (लगभग) | 60 के बाद पेंशन |
|---|---|---|---|
| 25 साल का युवक, ₹3,000 पेंशन चुनता है | ₹226 (35 साल) | ₹94,920 | ₹3,000 प्रति माह |
| 30 साल की गृहिणी, ₹2,000 पेंशन चुनती है | ₹231 (30 साल) | ₹83,160 | ₹2,000 प्रति माह |
| 35 साल का मजदूर, ₹1,000 पेंशन चुनता है | ₹181 (25 साल) | ₹54,300 | ₹1,000 प्रति माह |
ये उदाहरण समझाने के लिए हैं और सिर्फ जमा रकम का गणित दिखाते हैं।
देरी पर जुर्माना और खाते की स्थिति
| मासिक योगदान की राशि | देरी पर जुर्माना (प्रति माह) |
|---|---|
| ₹100 तक | ₹1 |
| ₹101 से ₹500 | ₹2 |
| ₹501 से ₹1,000 | ₹5 |
| ₹1,001 से ऊपर | ₹10 |
| लगातार भुगतान न होने पर | खाते की स्थिति |
|---|---|
| 6 महीने बाद | खाता फ्रीज |
| 12 महीने बाद | खाता निष्क्रिय |
| 24 महीने बाद | खाता बंद |
जुर्माने की रकम सदस्य के पेंशन कोष में ही जमा रहती है। यानी यह सरकार या बैंक की कमाई नहीं बनती, फिर भी लापरवाही से बचना बेहतर है, क्योंकि खाता फ्रीज होने पर सारा हिसाब बिगड़ सकता है।
शैक्षणिक योग्यता और पेशे की शर्तें
आधिकारिक पात्रता शर्तों में किसी शैक्षणिक योग्यता का जिक्र नहीं है। यानी कम पढ़ा लिखा व्यक्ति भी जुड़ सकता है, बशर्ते उम्र और खाते की शर्तें पूरी हों।
| बिंदु | स्थिति |
|---|---|
| न्यूनतम शिक्षा | कोई शर्त नहीं बताई गई |
| पेशा | किसी खास पेशे की शर्त नहीं |
| आय सीमा | अलग से आय सीमा नहीं, पर आयकरदाता नया खाता नहीं खोल सकता |
| सामान्य उदाहरण | छोटे दुकानदार, मजदूर, ड्राइवर, घरेलू कामगार, खेती से जुड़े लोग, स्वरोजगार वाले |
आवश्यक दस्तावेज
| दस्तावेज या जानकारी | उपयोग |
|---|---|
| आधार कार्ड | पहचान और KYC, बैंक आमतौर पर मांगते हैं |
| बचत खाता या डाकघर खाता | योगदान कटने और पेंशन आने के लिए |
| मोबाइल नंबर | अलर्ट और अपडेट के लिए |
| जीवनसाथी का विवरण | जीवनसाथी लाभ के लिए |
| नॉमिनी का विवरण | कोष वापसी के लिए |
| APY पंजीकरण फॉर्म | बैंक या डाकघर से मिलता है |
फायदे और भविष्य की सुरक्षा
APY को तीन परतों वाली सुरक्षा कहा जा सकता है, क्योंकि इसमें सदस्य, जीवनसाथी और नॉमिनी तीनों के लिए प्रावधान हैं।
| स्थिति | क्या मिलता है |
|---|---|
| सदस्य 60 वर्ष का होने पर | चुनी गई ₹1,000 से ₹5,000 की मासिक पेंशन |
| सदस्य की मृत्यु के बाद | जीवनसाथी को उतनी ही पेंशन |
| दोनों की मृत्यु के बाद | नॉमिनी को जमा पेंशन कोष की वापसी |
| ₹5,000 पेंशन पर नॉमिनी को रकम | सूचक रूप से ₹8.5 लाख |
| ₹1,000 पेंशन पर नॉमिनी को रकम | सूचक रूप से ₹1.7 लाख |
| अन्य सुविधा | विवरण |
|---|---|
| ऑटो डेबिट | बार बार बैंक जाने की जरूरत नहीं |
| पेंशन बदलना | साल में एक बार अप्रैल में बढ़ा या घटा सकते हैं |
| आवृत्ति बदलना | लिखित अनुरोध से संभव |
| PRAN | स्थायी सेवानिवृत्ति खाता संख्या, ऑनलाइन स्टेटमेंट उपलब्ध |
| वार्षिक स्टेटमेंट | साल में एक बार पंजीकृत पते पर भेजा जाता है |
मृत्यु की स्थिति में क्या होता है
| स्थिति | नतीजा |
|---|---|
| सदस्य की मृत्यु 60 के बाद | जीवनसाथी को वही मासिक पेंशन |
| जीवनसाथी की भी मृत्यु | नॉमिनी को जमा पेंशन कोष |
| सदस्य की मृत्यु 60 से पहले | जीवनसाथी योगदान जारी रखकर सदस्य के 60 वर्ष तक पहुंचने की तारीख से पेंशन ले सकता है, या नियमों के अनुसार जमा कोष ले सकता है |
एक जरूरी स्पष्टीकरण
सरकारी सह योगदान सिर्फ उन पात्र सदस्यों को मिला था जो 1 जून 2015 से 31 मार्च 2016 के बीच जुड़े थे। अब नए सदस्यों को सरकारी सह योगदान नहीं मिलता। इसलिए किसी भी वायरल पोस्ट में अगर “सरकार आपके नाम पर पैसा जमा करेगी” जैसा दावा दिखे, तो उसे सही न मानें।
मिथक और सच्चाई
| मिथक | सच्चाई |
|---|---|
| सरकार बिना जमा किए ₹5,000 देगी | पेंशन आपके नियमित योगदान पर टिकी है |
| कोई भी जुड़ सकता है | 40 से ऊपर और आयकरदाता नया खाता नहीं खोल सकते |
| एक व्यक्ति कई खाते खोल सकता है | केवल एक खाता मान्य है |
| किस्त एक बार तय हो तो बदल नहीं सकती | पेंशन राशि साल में एक बार अप्रैल में बदली जा सकती है |
आवेदन प्रक्रिया: कदम दर कदम
बैंक या डाकघर से
- जिस बैंक शाखा या डाकघर में आपका बचत खाता है, वहां जाएं।
- APY पंजीकरण फॉर्म लें।
- नाम, जन्मतिथि और संपर्क जानकारी भरें।
- ₹1,000 से ₹5,000 में से पेंशन का विकल्प चुनें।
- नॉमिनी और जीवनसाथी का विवरण भरें।
- योगदान की आवृत्ति तय करें।
- आधार और मोबाइल नंबर की जानकारी दें।
- ऑटो डेबिट की अनुमति देकर फॉर्म जमा करें।
- खाता सक्रिय होने के बाद बैलेंस बनाए रखें।
ऑनलाइन तरीका
कई बैंकों की नेटबैंकिंग या मोबाइल बैंकिंग में APY शुरू करने का विकल्प मिलता है, साथ ही eAPY के जरिए भी नामांकन की सुविधा बताई गई है। आपका बैंक यह सुविधा देता है या नहीं, यह बैंक की वेबसाइट या शाखा से पूछें।
| तरीका | क्या करना होगा |
|---|---|
| ऑफलाइन | शाखा या डाकघर जाकर फॉर्म भरें |
| ऑनलाइन | बैंक की नेटबैंकिंग, मोबाइल ऐप या eAPY सुविधा |
| खाता खोलने के बाद | SMS अलर्ट और NSDL पोर्टल पर स्टेटमेंट जांचें |
खाता खुलने के बाद क्या करें
पहली किस्त कटने के बाद अपना PRAN नंबर संभालकर रखें। NSDL CRA पोर्टल पर इसी नंबर से स्टेटमेंट और लेनदेन देखे जा सकते हैं। फिजिकल PRAN कार्ड चाहिए तो तय शुल्क देकर मंगवाया जा सकता है। पते या फोन नंबर में बदलाव के लिए अपनी APY SP शाखा में लिखित अनुरोध और जरूरी दस्तावेज देने पड़ते हैं।
आधिकारिक संपर्क और पोर्टल
| सेवा | आधिकारिक वेबसाइट |
|---|---|
| PFRDA | pfrda.org.in |
| NSDL CRA (स्टेटमेंट, PRAN, फॉर्म) | npscra.nsdl.co.in |
| जन सुरक्षा पोर्टल | jansuraksha.gov.in |
| NPS Trust | npstrust.org.in |
| खाते से जुड़े सवाल | अपनी APY SP शाखा |
| शिकायत | NSDL CRA पोर्टल पर NPS Lite में Raise Grievance |
फोन नंबर के लिए सिर्फ आधिकारिक वेबसाइट या अपने बैंक की पासबुक पर छपे नंबर पर भरोसा करें।
एक्सपर्ट टिप्स: गलतियों से बचने की गाइड
| टिप | वजह |
|---|---|
| 25 से पहले जुड़ें | ₹5,000 पेंशन के लिए किस्त ₹376 या उससे कम पड़ती है |
| किस्त की तारीख से पहले बैलेंस रखें | जुर्माना और खाता फ्रीज होने से बचाव |
| आवृत्ति अपनी आमदनी के हिसाब से चुनें | मौसमी कमाई वाले छमाही चुन सकते हैं |
| नॉमिनी का नाम सही दर्ज कराएं | दावा करते समय परेशानी नहीं होगी |
| मोबाइल नंबर चालू रखें | SMS अलर्ट मिलते रहेंगे |
| अप्रैल में पेंशन विकल्प की समीक्षा करें | आमदनी बढ़ने पर राशि बढ़ा सकते हैं |
| समय से पहले निकासी से बचें | बीच में बाहर निकलने के नियम PFRDA के अनुसार हैं, शर्तें पहले जान लें |
| किसी एजेंट को नकद न दें | पैसा केवल बैंक या डाकघर के खाते से ही कटना चाहिए |
महंगाई का पहलू भी समझ लें। पेंशन की राशि तय रहती है, इसलिए 30 या 40 साल बाद ₹5,000 की खरीदने की ताकत आज जितनी नहीं होगी। APY को रिटायरमेंट की नींव मानें, पूरा घर नहीं। अगर संभव हो तो साथ में अलग बचत या दूसरे विकल्प भी रखें।
कर लाभ की बात करें तो आयकर कानून में पेंशन योजनाओं पर कटौती का प्रावधान है, लेकिन यह आपके चुने कर शासन पर निर्भर करता है। चूंकि नए आयकरदाता अब जुड़ ही नहीं सकते, ज्यादातर नए सदस्यों के लिए यह मुद्दा कम मायने रखता है।
APY बनाम NPS: कौन सा विकल्प कब
| बिंदु | APY | NPS |
|---|---|---|
| पेंशन की गारंटी | ₹1,000 से ₹5,000 की गारंटी | रिटर्न बाजार से जुड़े, गारंटी नहीं |
| नए सदस्य की उम्र | 18 से 40 वर्ष | अपेक्षाकृत व्यापक आयु सीमा |
| आयकरदाता के लिए | नया खाता नहीं | खोल सकते हैं |
| किसके लिए बेहतर | कम आय वाले, पक्की पेंशन चाहने वाले | ज्यादा निवेश कर बड़ा कोष चाहने वाले |
इनसे जुड़े दूसरे अवसर
| योजना | किसके लिए उपयोगी |
|---|---|
| राष्ट्रीय पेंशन प्रणाली (NPS) | जो ज्यादा निवेश करके बड़ा रिटायरमेंट कोष बनाना चाहते हैं |
| प्रधानमंत्री जीवन ज्योति बीमा योजना | सरल जीवन बीमा सुरक्षा, कवर ₹2 लाख |
| प्रधानमंत्री सुरक्षा बीमा योजना | दुर्घटना बीमा, कवर ₹2 लाख |
| e Shram पंजीकरण | असंगठित क्षेत्र के कामगारों की पहचान और सरकारी लाभों से जुड़ाव |
बीमा योजनाओं का प्रीमियम और पात्रता समय के साथ बदल सकती है, इसलिए बैंक से वर्तमान जानकारी लें।
अक्सर पूछे जाने वाले सवाल (FAQ)
1. अटल पेंशन योजना क्या है? यह भारत सरकार की स्वैच्छिक पेंशन योजना है, जिसमें 60 वर्ष के बाद ₹1,000 से ₹5,000 की न्यूनतम गारंटीशुदा मासिक पेंशन मिलती है।
2. APY में कौन जुड़ सकता है? 18 से 40 वर्ष का भारतीय नागरिक, जिसके पास बचत खाता हो और जो आयकरदाता न हो।
3. ₹5,000 पेंशन के लिए कितना जमा करना होगा? 18 साल की उम्र में ₹210 और 40 साल की उम्र में ₹1,454 मासिक, जैसा आधिकारिक सूचक तालिका में दिया है।
4. क्या आयकरदाता नया खाता खोल सकता है? नहीं, 1 अक्टूबर 2022 से आयकरदाता नया APY खाता नहीं खोल सकता।
5. क्या 40 साल के बाद खाता खुलेगा? नहीं, नए सदस्य के लिए अधिकतम उम्र 40 वर्ष है।
6. क्या हर महीने पैसा देना जरूरी है? नहीं, आप मासिक, तिमाही या छमाही योगदान चुन सकते हैं।
7. सदस्य की मृत्यु पर क्या होगा? जीवनसाथी को वही पेंशन मिलती है। दोनों की मृत्यु के बाद नॉमिनी को जमा पेंशन कोष मिलता है। जीवनसाथी चाहे तो सदस्य के 60 वर्ष के होने की तारीख तक योगदान जारी भी रख सकता है।
8. क्या पेंशन राशि बदली जा सकती है? हां, साल में एक बार अप्रैल में, निर्धारित फॉर्म भरकर।
9. क्या 60 से पहले बाहर निकल सकते हैं? स्वैच्छिक निकासी का फॉर्म उपलब्ध है, पर रकम वापसी की शर्तें PFRDA के नियमों से तय होती हैं।
10. क्या एक व्यक्ति के दो APY खाते हो सकते हैं? नहीं, एक व्यक्ति का एक ही खाता हो सकता है, पर परिवार के पात्र सदस्य अपने अलग खाते खोल सकते हैं।
11. क्या योजना बंद हो गई है? नहीं, कैबिनेट ने इसे वित्त वर्ष 2030 31 तक जारी रखने की मंजूरी दी है।
12. क्या APY में सरकार अलग से पैसा जोड़ती है? नए सदस्यों के लिए नहीं। सह योगदान केवल 1 जून 2015 से 31 मार्च 2016 के बीच जुड़े पात्र सदस्यों के लिए था।
अस्वीकरण (Disclaimer)
यह लेख केवल सामान्य जानकारी के लिए है और वित्तीय या कानूनी सलाह नहीं है। योगदान राशि, पात्रता और नियम PFRDA या सरकार के निर्देश पर बदल सकते हैं। आवेदन से पहले अपने बैंक, डाकघर या PFRDA की वेबसाइट से वर्तमान जानकारी जरूर जांचें। यह वेबसाइट किसी सरकारी संस्था से संबद्ध नहीं है।
SML Mahindra Scholarship 2026-27: छात्राओं को मिलेंगे ₹30,000, यहाँ से करें ऑनलाइन आवेदन